
越来越觉得 OpenAI 和 Anthropic 很难垄断智能行业。前段时间,美国法律 AI 独角兽 Harvey 用 Kimi K3 训练出了自己的专有模型。
因为如果一家垂类 AI 公司,可以直接拿一个足够强的开放权重模型,在自己的数据和业务上继续训练,那它就没必要永远把最核心的能力建立在 OpenAI 或 Anthropic 的 API 上。
规模稍微大一些的垂类公司,其实都有这个动力。毕竟如果大家底下调用的都是同一个模型,真正能留下来的壁垒就很有限。
这两天,Kimi 又连续官宣了两件事。
1、和合作伙伴一起推进 FDE。
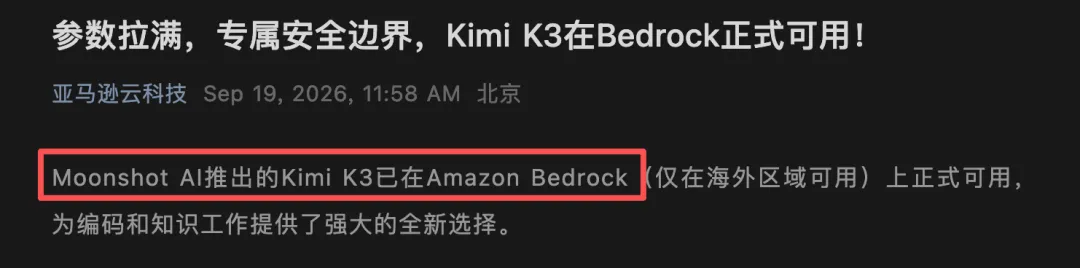
2、K3 正式登陆 AWS 平台。
这让我再次强烈感觉到,开源模型和闭源模型的差异,已经不只是模型本身了,越往后走,大家在商业模式上的区别,会越来越大。就像现在的 Android 和 iOS 一样。
商业模式完全不一样。
我展开说下。
FDE 是最近特别火的一个岗位。简单理解,就是模型越来越强以后,光提供一个 API 已经不够了。
AI 真正进入产业,还需要有人深入客户现场,理解客户的业务,然后把模型部署到企业真正的产品和工作流程里。
最典型的做法是模型公司招聘自己的 FDE,直接进入客户现场解决问题。然后再把客户现场拿到的真实反馈带回公司,继续推动产品和模型迭代。
FDE 这套方法其实最早就是 Palantir 做起来的。
Palantir 今天已经是一家市值 4000 多亿美元的公司,当然不能把它的价值简单归因于 FDE,但 FDE 一直是它最核心的工作方式之一。
工程师进入客户现场解决真实问题,然后再把这些经验带回产品。一个客户的问题解决完以后,能力会继续沉淀到产品里,再服务下一个客户。
FDE 这套体系最有价值的地方是可以不断把行业 Know-how 变成产品能力。
OpenAI 现在就在大规模推进这事,专门成立了 Deployment Company。Anthropic 自己也有 Applied AI Engineer,同样也是自建 FDE 团队。
但 Kimi 这次完全反其道而行。
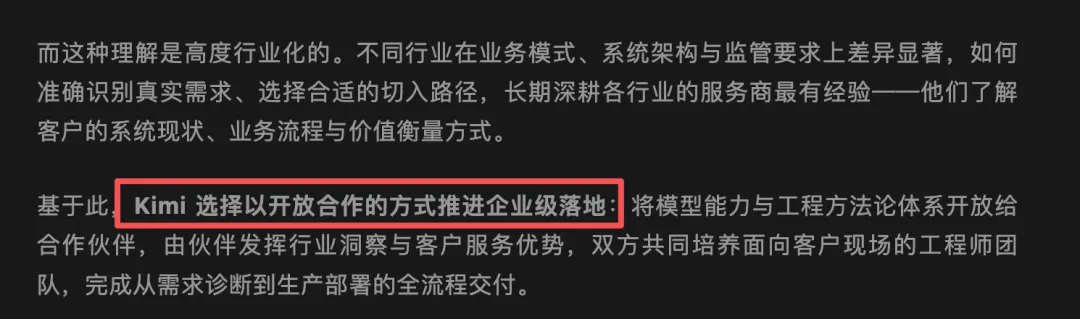
它当然也需要 FDE 这样的角色,但思路是和合作伙伴一起构建。比如现在官宣合作的伙伴包括中软国际、亚信科技、金山云等等,都是国内非常成熟的软件和 IT 服务公司。
这些公司过去一直在各个行业中做交付,本来就非常了解金融、通信、能源、政企之类的客户。
Kimi 只需要负责把模型和一方产品做好,接下来,合作伙伴可以充当 FDE 的角色,把模型带进不同的行业公司。
这样一来,模型公司不需要自己组建行业服务团队,同时合作伙伴也能围绕模型赚到钱。
大家各美其美,各自发挥自己最擅长的优势。
而且,K3 是开源的,所以这些合作伙伴拿到的也不只是一个只能调用的 API。
合作伙伴完全可以自己部署、微调,甚至基于它继续开发新的模型和产品。这样一来,中软、亚信这些公司的价值,也不只是帮 Kimi 做一次交付。
它们可以把每次进入客户现场得到的行业经验,继续沉淀成自己的 Agent、行业方案,甚至后训练模型,然后再复制到下一个客户。
这就是开源的优势。OpenAI 根本没办法这么玩。
算力层其实也是同样的逻辑。
Kimi 肯定缺算力,而且也不可能自己建设覆盖全球的算力和推理基础设施。但 AWS、Fireworks 这些公司本来就有现成的算力和基础设施,所以大家天然有合作空间。
Kimi 可以借助这些平台,把自己的模型部署到更多地方,让更多开发者和企业使用。
而对于 AWS 来说,这也不只是多上架一个模型那么简单。作为云平台,它肯定希望自己的平台上有更多足够强的前沿模型。
毕竟如果模型能力集中在少数几家闭源公司手里,AWS 在这条链路里的议价空间就会非常小。
这么看,整个链条一下就很清楚了。
模型开放以后,推理分发可以和 AWS、Fireworks 这样的基础设施伙伴合作。到了企业落地这一层,又可以和中软、亚信这些真正了解行业的公司一起完成。
Kimi 自己最重要的事情,就是把模型能力和一方产品做好。
云厂商提供算力和推理基础设施,Kimi 提升模型,行业服务商负责企业落地,最后围绕模型调用、推理和企业 AI 服务形成收入。
这就是生态。
闭源模型更倾向于不断做纵向整合,把更多环节掌握在自己手里。开放权重模型走的则是另一条路,让更多公司围绕模型一起做生意。
没有谁对谁错。我只是觉得,当模型足够强之后,也可以把开源当做一个商业优势。
